La fine delle garanzie Covid: il conto arriva adesso
Articolo di Marco Simontacchi – 14/10/2026
L’era degli aiuti di Stato nati con la pandemia si sta chiudendo davvero, e non con un annuncio ma con una lenta successione di scadenze. Tra il 2020 e il 2022 il sistema produttivo italiano ha ricevuto una quantità di credito garantito dallo Stato senza precedenti: finanziamenti con coperture del Fondo di garanzia per le PMI gestito da Mediocredito Centrale all’80 e al 90%, fino al 100% per i prestiti più piccoli, e le garanzie SACE di Garanzia Italia per le imprese più grandi. Quei finanziamenti, in gran parte a sei o otto anni, stanno arrivando a scadenza o vanno rinnovati proprio ora, e il rinnovo avviene con regole completamente diverse.
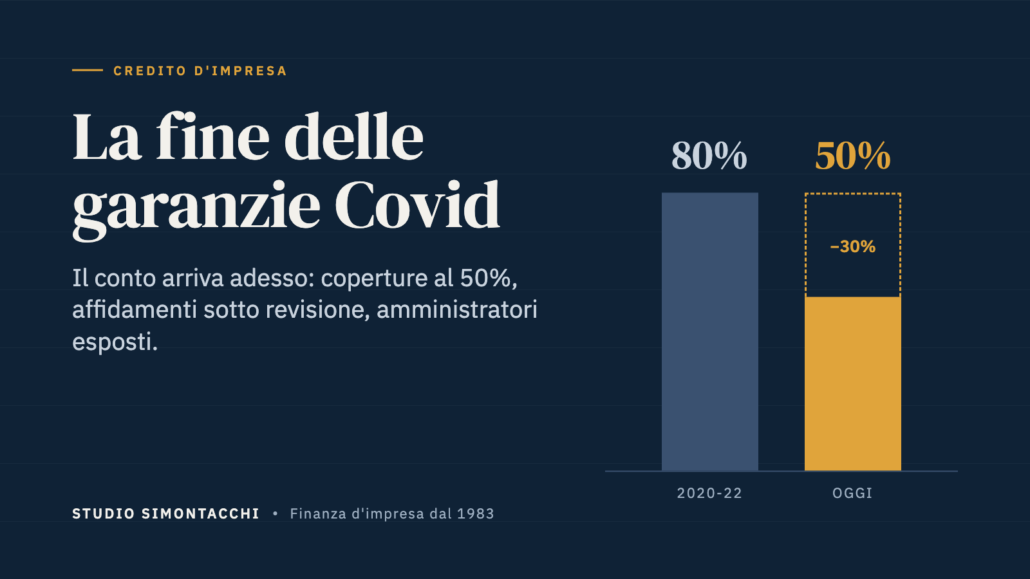
Oggi una linea per liquidità assistita dal Fondo viene coperta al 50%. Quel 30% che manca rispetto alla copertura dell’era Covid non è un dettaglio tecnico: è rischio che torna sul bilancio della banca, e che la banca deve decidere se tenere, farsi garantire da altri o eliminare. Era tutto prevedibile, perché il ritorno alle regole ordinarie è stato annunciato e graduato per anni. Eppure molte aziende, comprese realtà di dimensioni rilevanti, se ne stanno accorgendo soltanto al momento della revisione degli affidamenti, quando la banca comunica una riduzione delle linee o chiede un piano di rientro.
Le dimensioni del fenomeno spiegano perché il tema non riguarda pochi casi isolati. Secondo i dati presentati dal Ministero delle Imprese e del Made in Italy nel giugno 2026, il Fondo di garanzia ha accolto circa 1,6 milioni di operazioni nel solo 2020, con 107 miliardi di euro garantiti e una copertura media dell’85%; nel triennio 2020-2022 le operazioni sono state circa 2,9 milioni, per oltre 210 miliardi di garanzie. Per avere un termine di paragone, nel 2019 le operazioni erano state 125 mila per 13 miliardi. Già nel gennaio 2022 Milano Finanza, citando Banca d’Italia, riportava che tra aprile 2020 e giugno 2021 quasi la metà dei nuovi prestiti alle piccole imprese era assistita dal Fondo o da altre garanzie pubbliche.
Quello stock si sta riducendo velocemente. Le garanzie in essere sono passate dal picco di 177 miliardi del 2022 ai 115 miliardi di fine 2025, con circa 50 miliardi in uscita ogni anno a fronte di circa 30 miliardi di nuove garanzie, che però nascono con coperture più basse: nel 2025 la copertura media è stata del 50% sulle operazioni di liquidità e dell’80% su quelle per investimenti. Di quei 115 miliardi, 45 sono ancora garanzie concesse nel regime del Temporary Framework Covid, destinate a scadere o a essere rinegoziate nei prossimi mesi. È questa la massa di credito che le banche stanno rivedendo adesso.
Non si tratta di un credito privo di rischio. Banca d’Italia ha rilevato che i prestiti con garanzia pubblica mostrano un tasso di deterioramento annuo intorno al 2%, circa il doppio di quelli senza garanzia statale, e ha chiesto alle banche di verificare i processi di gestione di questi finanziamenti per evitare di perdere la garanzia per errori formali o scadenze mancate.
Il ritorno alla normalità è avvenuto per gradi. Chiuso il Temporary Framework europeo a fine giugno 2022, la copertura del Fondo è rimasta all’80% fino a dicembre 2023; nel 2024 è scesa al 55-60% sulla liquidità, in funzione del rating, e dal 2025 si è assestata al 50%, mentre resta all’80% per gli investimenti. Le regole attuali sono state prorogate al 31 dicembre 2026 dal decreto-legge 200 del 2025, e per le midcap fino a 499 dipendenti le coperture si fermano al 30% sulla liquidità e al 40% sugli investimenti. Per il 2027 è allo studio un decreto del Ministero che renderebbe la copertura sulla liquidità variabile tra il 40 e il 70% in base al merito di credito: chi ha un rating peggiore otterrà meno garanzia proprio quando ne avrebbe più bisogno.
Perché questo cambia il comportamento delle banche lo spiegano le regole prudenziali di Basilea, recepite nel Regolamento europeo sui requisiti patrimoniali e aggiornate dal 1° gennaio 2025 con il cosiddetto CRR3. La parte di un finanziamento coperta da una garanzia che gode della controgaranzia dello Stato viene trattata come un’esposizione verso lo Stato italiano e assorbe pochissimo capitale; la parte scoperta viene invece ponderata come rischio d’impresa, in funzione del rating del cliente. Quando la copertura passa dall’80% al 50%, la quota di finanziamento che pesa sul patrimonio della banca sale dal 20 al 50%, cioè due volte e mezza a parità di importo.
Di fronte a questo assorbimento di capitale la banca ha poche alternative: chiedere garanzie aggiuntive che coprano quel 30% mancante, da un confidi, da beni aziendali o, sempre più spesso, dai soci e dagli amministratori con fideiussioni personali; aumentare il prezzo del finanziamento; oppure ridurre l’esposizione. Per le imprese con un rating debole o con una documentazione previsionale fragile, la terza strada è spesso quella che la banca sceglie.
Per l’impresa l’effetto si manifesta quasi sempre nello stesso modo. Al momento del rinnovo di un fido o della rinegoziazione di un finanziamento in scadenza, la banca propone un importo più basso, condizioni più onerose o garanzie aggiuntive; nei casi peggiori chiede il rientro, totale o parziale, entro tempi brevi. Molte aziende hanno usato la liquidità garantita non per un’emergenza temporanea ma per finanziare il capitale circolante in modo strutturale, e hanno costruito su quella disponibilità i propri piani industriali. Venuta meno la garanzia, viene meno anche la base su cui quei piani poggiavano.
Il contesto non aiuta. I tassi di riferimento della BCE sono tornati a salire nel 2026, i costi energetici sono di nuovo sotto pressione e, secondo un’analisi di Unimpresa su dati Banca d’Italia, a marzo 2026 i prestiti alle piccole imprese erano in calo del 4,3% su base annua, al terzo anno consecutivo di contrazione, mentre quelli alle imprese medio-grandi crescevano del 2,2%. Ma anche le imprese più strutturate non sono al riparo: chi ha utilizzato le garanzie SACE, che coprivano dal 70 al 90% dei prestiti per una durata fino a sei anni, si trova davanti allo stesso problema con importi molto più elevati.
Il punto critico è il tempo. Una riduzione degli affidamenti affrontata con qualche mese di anticipo si gestisce: si rivede il fabbisogno, si cercano fonti alternative, si attivano altre garanzie, si negozia un ammortamento. Scoperta all’ultimo momento, la stessa riduzione può compromettere un piano di investimenti, mettere in tensione i pagamenti a fornitori e dipendenti e, per le aziende già fragili, aprire la strada a una vera crisi d’impresa.
C’è poi un aspetto che molti imprenditori sottovalutano. L’articolo 2086 del codice civile impone all’imprenditore che opera in forma societaria di istituire assetti organizzativi, amministrativi e contabili adeguati, anche per rilevare tempestivamente la crisi e la perdita della continuità aziendale; il Codice della crisi d’impresa e dell’insolvenza, all’articolo 3, chiarisce che questi assetti devono permettere di verificare la sostenibilità dei debiti e le prospettive di continuità almeno per i dodici mesi successivi. La scadenza di una garanzia pubblica e il conseguente rinnovo a condizioni peggiori sono esattamente il tipo di evento che un assetto adeguato deve intercettare per tempo.
Se non lo intercetta, le conseguenze possono uscire dal perimetro della società. Gli amministratori rispondono verso la società e verso i creditori sociali quando il patrimonio risulta insufficiente a soddisfarli per effetto dell’inosservanza dei loro doveri, come prevedono l’articolo 2476 per le S.r.l. e l’articolo 2394 per le S.p.A., e dopo il verificarsi di una causa di scioglimento devono gestire la società al solo fine di conservarne il patrimonio, secondo l’articolo 2486. A questo si aggiungono le fideiussioni personali che le banche richiedono sempre più spesso proprio per coprire la quota di rischio lasciata scoperta dal Fondo. In entrambi i casi, a pagare non è più soltanto l’azienda ma il patrimonio personale di chi la guida. Non accorgersi di una scadenza annunciata da anni difficilmente potrà essere presentato come un evento imprevedibile.
Il primo passo è semplice e va fatto subito: censire tutti i finanziamenti e gli affidamenti assistiti da garanzia pubblica, con la percentuale di copertura, la scadenza e la data di revisione, e confrontarli con la Centrale dei Rischi per avere la stessa fotografia che vede la banca. Il secondo è stimare l’impatto: quale parte di quelle linee rischia di non essere rinnovata, o di esserlo a condizioni diverse, e che effetto avrebbe sul fabbisogno di cassa dei prossimi dodici mesi. È qui che un previsionale di tesoreria costruito sui dati reali dell’azienda diventa lo strumento decisivo.
Il terzo passo è presentarsi in banca prima che sia la banca a chiamare, con un piano credibile e una proposta: un consolidamento su durate più lunghe, la riconversione di parte della liquidità in finanziamenti per investimenti, che mantengono la copertura all’80%, l’intervento di un confidi, l’utilizzo di strumenti agevolati, una revisione del rating attraverso la gestione attenta dei rapporti bancari. Un’impresa che arriva con numeri ordinati e un orizzonte chiaro ottiene condizioni diverse da una che subisce la revisione.
Lo Studio Simontacchi affianca le imprese in tutte queste fasi, dall’analisi della Centrale dei Rischi e del rating alla costruzione del previsionale di tesoreria, fino alla negoziazione con il sistema bancario e alla ricerca di garanzie e strumenti di finanza agevolata, all’interno di un assetto conforme all’articolo 2086. La fine delle garanzie Covid non è un’emergenza improvvisa: è una scadenza nota, e come tutte le scadenze note si affronta meglio quando la si guarda in anticipo.
Fonti
- MIMIT, Fondo di garanzia per le PMI, presentazione di A. Cuoco, giugno 2026 (PDF)
- Assolombarda, Fondo di Garanzia: le regole 2026, DL 200/2025 (pagina)
- MySolution, Fondo di garanzia PMI verso nuove regole dal 2027, 9 ottobre 2026 (articolo)
- Milano Finanza, Soft landing per le garanzie MCC, gennaio 2022 (articolo)
- Iusletter, Prestiti Covid sotto controllo ma Bankitalia invita a non abbassare la guardia, agosto 2024 (articolo)
- Osservatorio CPI, Le garanzie statali, dicembre 2020 (PDF)
- Teleborsa, Unimpresa: per PMI e aziende familiari prestiti in calo, giugno 2026 (articolo)
- Norme: DL 18/2020 (Cura Italia), DL 23/2020 (Liquidità), DL 200/2025; Regolamento UE 575/2013 (CRR) come modificato dal Regolamento UE 2024/1623 (CRR3); artt. 2086, 2394, 2476 e 2486 c.c.; art. 3 D.Lgs. 14/2019 (Codice della crisi d’impresa e dell’insolvenza)
I contenuti pubblicati sul blog di Studio Simontacchi sono elaborati con il supporto di strumenti di intelligenza artificiale e sottoposti a revisione editoriale da parte dell’autore indicato in calce a ciascun articolo, che ne assume la responsabilità del contenuto.