Il bilancio Frankenstein: quando i documenti aziendali non si parlano
Articolo di Marco Simontacchi – 27/10/2026
Budget, previsionali, situazioni contabili e business plan che raccontano aziende diverse sono il sintomo più visibile di una governance che non c’è. E chi li legge, banche e investitori per primi, se ne accorge.
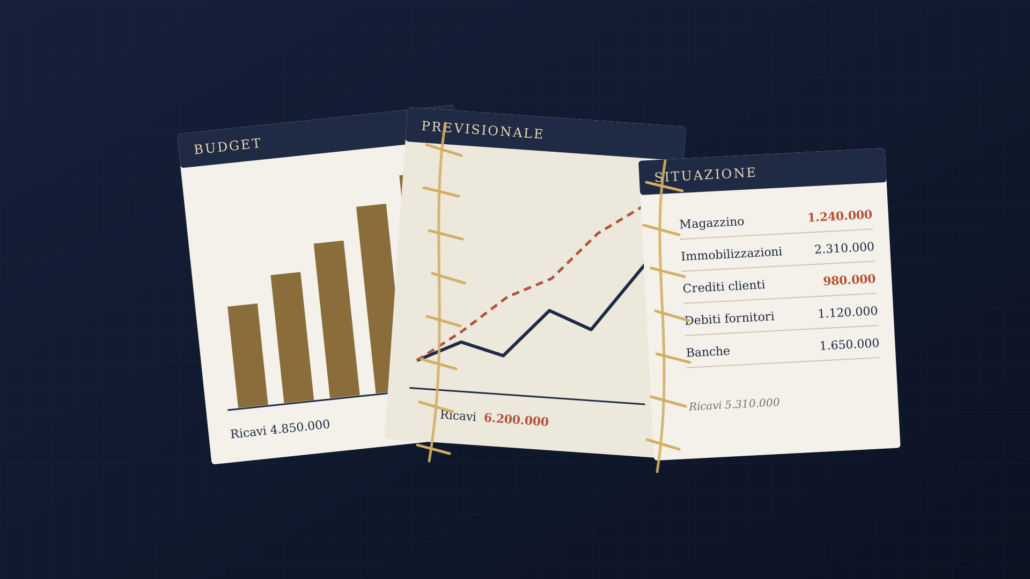
Capita spesso, sedendosi al tavolo con un’impresa per un’operazione di finanza o per una due diligence, di ricevere un fascicolo di documenti che, presi uno per uno, sembrano in ordine. Il bilancio è depositato, la situazione contabile infrannuale è aggiornata, il budget è impaginato con cura, il previsionale di tesoreria ha le sue colonne mensili e il business plan allegato alla richiesta di finanziamento mostra crescita e margini rassicuranti. Il problema emerge quando si mettono i documenti uno accanto all’altro. Il fatturato del budget non coincide con quello del piano, il magazzino della situazione infrannuale non ha nulla a che vedere con quello necessario a far tornare il circolante del previsionale, i crediti verso clienti cambiano valore a seconda di chi ha preparato il file, le immobilizzazioni crescono in un documento e restano ferme nell’altro. Ogni modello, da solo, regge. Messi insieme compongono un Frankenstein, con le cuciture in vista e organi che non appartengono allo stesso corpo.
Non è un problema di fogli di calcolo. È il sintomo di un’azienda in cui i numeri non nascono da un sistema informativo unico e governato, ma vengono prodotti di volta in volta per l’interlocutore del momento: la banca, il confidi, il bando, il socio, l’advisor. Ogni documento risponde a una domanda diversa e viene costruito partendo dalla risposta desiderata anziché dai dati. Le voci più esposte sono sempre le stesse, quelle che richiedono una stima e sulle quali il controllo esterno è più debole. Il magazzino, valutato spesso a forfait e senza un inventario fisico che lo sostenga. Le immobilizzazioni, dove investimenti annunciati e investimenti realizzati finiscono per confondersi. I crediti e i debiti, con scadenze, svalutazioni e anzianità che si adattano al messaggio da trasmettere. Per non parlare di budget e previsionali, che troppo spesso sono esercizi di stile più che impegni di gestione. Il risultato è un’impresa che, se non si inventa i dati del tutto, li inventa almeno in parte, e quasi sempre senza rendersene pienamente conto.
Il fenomeno non riguarda solo le piccole imprese né solo l’Italia. Una ricerca pubblicata sulla Harvard Business Review da Tadhg Nagle, Thomas Redman e David Sammon ha chiesto ai dirigenti di 75 aziende di verificare gli ultimi cento record prodotti dai propri reparti: soltanto il 3% delle realtà esaminate ha superato una soglia minima di qualità, e quasi metà dei punteggi si è fermata sotto il 57% di record privi di errori evidenti, a fronte di un livello che gli stessi manager avevano giudicato accettabile solo se vicino al 100%. Gartner stima che la scarsa qualità dei dati costi a un’organizzazione in media 12,9 milioni di dollari l’anno e segnala come molte aziende non abbiano neppure un sistema di responsabilità che renda qualcuno titolare della qualità del dato. Sono cifre riferite a grandi gruppi, ma il principio vale a maggior ragione per una PMI, dove una sola stima sbagliata sul magazzino può spostare di diversi punti il patrimonio netto e cambiare il giudizio su un’intera operazione.
In Italia c’è poi un elemento strutturale. Secondo la rilevazione Istat «Imprese e ICT» relativa al 2025, utilizza un gestionale ERP il 48,8% delle PMI con almeno dieci addetti contro l’85,9% delle grandi imprese, e svolge attività di analisi dei dati il 41,9% delle PMI contro l’83,6% delle grandi. Detto in altri termini, oltre la metà delle piccole e medie imprese non dispone di un sistema integrato che colleghi contabilità, vendite, acquisti e magazzino. I dati vivono in archivi separati e in fogli Excel, vengono riconciliati a mano quando serve e ogni riconciliazione produce una versione diversa della realtà. In queste condizioni il Frankenstein non è un incidente, è l’esito quasi inevitabile.
Il punto è che i documenti non restano in azienda. Vengono letti da chi deve decidere se finanziare, rinnovare, garantire o investire. Dal giugno 2021 sono in vigore le Linee guida EBA sulla concessione e il monitoraggio del credito (EBA/GL/2020/06), che chiedono alle banche di valutare il merito creditizio in chiave prospettica e di monitorare nel tempo le esposizioni, con disposizioni su dati e monitoraggio pienamente operative dal giugno 2024. L’analista che riceve un piano non si limita a leggerlo: lo confronta con lo storico, con la Centrale Rischi, con la situazione infrannuale, con il previsionale di cassa. Quando trova incoerenze non pensa a un errore di formattazione. Pensa che l’impresa non conosca sé stessa oppure, peggio, che stia aggiustando i numeri. E da quel momento ogni altro dato viene letto con sospetto.
Il contesto non concede margini. Nell’indagine di gennaio 2026 sul credito bancario la BCE ha registrato un inasprimento dei criteri di concessione dei prestiti alle imprese nell’ultimo trimestre del 2025, superiore alle attese delle stesse banche, accompagnato da un aumento netto delle domande respinte. Cerved Rating Agency prevedeva per le PMI una probabilità di default in crescita dal 6,3% del 2025 al 6,6% del 2026, mentre la Banca d’Italia stimava un tasso di deterioramento dei prestiti alle imprese del 2,4% nel 2025 e del 2,5% nel 2026. In un mercato del credito più selettivo la credibilità dei numeri diventa il primo criterio di discriminazione tra chi ottiene risorse e chi no. Le conseguenze sono concrete: istruttorie che si allungano, richieste di garanzie aggiuntive, revisioni del rating interno, linee non rinnovate o ridotte, finanziamenti negati. A queste si aggiungono le tensioni con gli altri portatori di interesse, dai soci al collegio sindacale, dal revisore ai fornitori strategici, che faticano a fidarsi di un’impresa che dice cose diverse a interlocutori diversi.
C’è infine un profilo che molti imprenditori sottovalutano. L’articolo 2086 del codice civile impone all’imprenditore che opera in forma societaria o collettiva di istituire un assetto organizzativo, amministrativo e contabile adeguato alla natura e alle dimensioni dell’impresa, e l’articolo 3 del Codice della crisi precisa che quegli assetti devono consentire di rilevare per tempo gli squilibri patrimoniali ed economico finanziari e di verificare la sostenibilità dei debiti e le prospettive di continuità almeno per i dodici mesi successivi. Un’azienda i cui documenti si contraddicono a vicenda difficilmente può sostenere di avere assetti adeguati, e la responsabilità di questa inadeguatezza ricade sugli amministratori.
La soluzione non è un software in più né un consulente che renda presentabili i documenti alla vigilia dell’incontro in banca. È una scelta di governo. Significa avere una sola fonte del dato, da cui discendono tutti i report, e un piano integrato in cui conto economico, stato patrimoniale e flussi di cassa derivano dalle stesse ipotesi e quadrano tra loro per costruzione. Significa che il budget parte dal consuntivo riconciliato, che il previsionale di tesoreria nasce dal budget e non da un file parallelo, che il magazzino si conta, che i crediti hanno un’anzianità verificata, che gli investimenti compaiono nel piano solo quando sono decisi e finanziati. Significa soprattutto che qualcuno è responsabile della coerenza dei numeri e che gli scostamenti vengono analizzati invece che nascosti. Senza intelligence e visione strategica i dati restano frammenti; con una direzione chiara diventano il racconto coerente di dove l’impresa si trova e di dove intende andare. È lo stesso principio su cui abbiamo costruito il nostro Programma di Orientamento Strategico, che tiene insieme strategia, finanza e controllo in un’unica mappa condivisa con la proprietà e il management.
Il mostro di Mary Shelley non era malvagio per natura. Era il prodotto di un creatore che aveva assemblato pezzi diversi senza assumersene la responsabilità e che, davanti al risultato, era fuggito. Lo stesso accade ai documenti aziendali quando nessuno ne governa la coerenza. Per una PMI che chiede fiducia al sistema finanziario, la coerenza dei numeri non è un dettaglio tecnico: è la prima forma di reputazione, ed è spesso quella che decide se un finanziamento arriva oppure no.
Fonti
Nagle T., Redman T.C., Sammon D., «Only 3% of Companies’ Data Meets Basic Quality Standards», Harvard Business Review, settembre 2017.
Gartner, «12 Actions Data and Analytics Leaders Can Take to Improve Data Quality», S. Judah, M. Chien, luglio 2024.
Istat, «Imprese e ICT. Anno 2025», comunicato stampa del 15 dicembre 2025.
European Banking Authority, Guidelines on loan origination and monitoring, EBA/GL/2020/06.
Banca Centrale Europea, Euro area bank lending survey, gennaio 2026.
Cerved Rating Agency, Credit Outlook 2025, maggio 2025.
Banca d’Italia, Rapporto sulla stabilità finanziaria n. 1/2025.
Codice civile, art. 2086; D.Lgs. 14/2019 (Codice della crisi d’impresa e dell’insolvenza), art. 3.
I contenuti pubblicati sul blog di Studio Simontacchi sono elaborati con il supporto di strumenti di intelligenza artificiale e sottoposti a revisione editoriale da parte dell’autore indicato in calce a ciascun articolo, che ne assume la responsabilità del contenuto.