Il Break Even Point, la bussola da leggere ogni mese
Articolo di Marco Simontacchi – 04/11/2026
Perché il punto di pareggio è un parametro vivo, cosa racconta della rotta verso la chiusura d’esercizio e come tutela gli amministratori
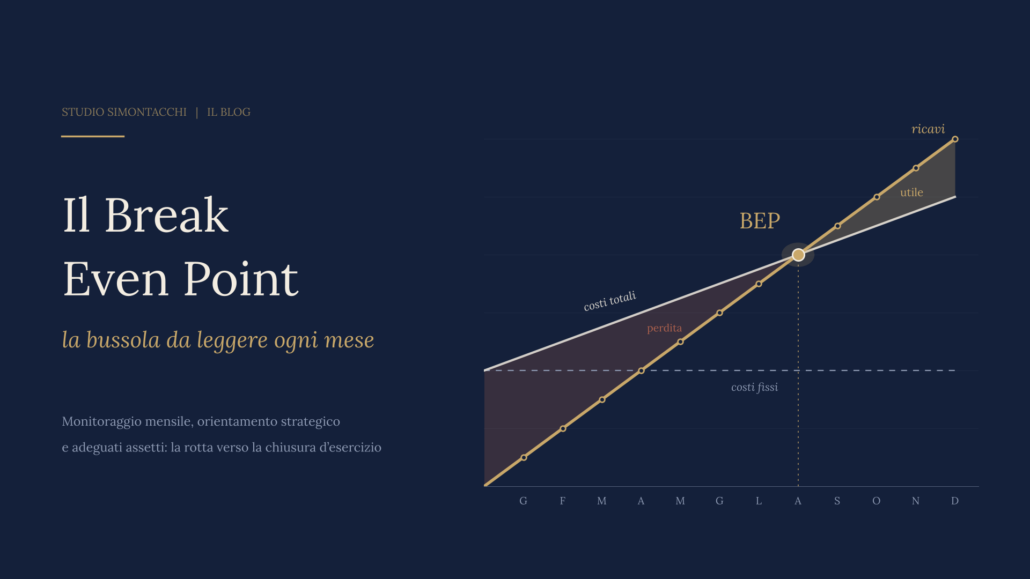
Ogni imprenditore conosce il proprio fatturato. Molti meno sanno dire, a fine ottobre, quanto devono ancora fatturare nei due mesi che restano per non chiudere l’anno in perdita. Quella cifra ha un nome preciso, il Break Even Point (BEP), cioè il livello di ricavi in cui il margine di contribuzione copre esattamente i costi fissi. Sotto quella soglia ogni euro venduto riduce la perdita, sopra genera utile. È un concetto da manuale, ma nella pratica delle PMI resta spesso un numero calcolato una volta, in sede di budget, e poi dimenticato in un cassetto.
Il contesto in cui lavorano le imprese non consente più questa distrazione. Secondo l’Osservatorio Procedure e Liquidazioni di Cerved, nel 2024 i fallimenti sono saliti a 9.194 contro i 7.848 dell’anno precedente (+17,2%) e il primo trimestre 2025 ha segnato un ulteriore +10,1%. L’Osservatorio Unioncamere sulla crisi d’impresa, pubblicato a marzo 2026, conta per il 2025 quasi 13.500 procedure avviate, il 15,5% in più del 2024, di cui 9.869 liquidazioni giudiziali. Anche chi non è in crisi vede assottigliarsi i margini: l’Osservatorio Bilanci di Cerved sui primi 180.000 bilanci 2025 rileva che il 43,9% delle società di capitali non è riuscito a far crescere il fatturato e che la redditività è calata, con il ROA in discesa di mezzo punto e il ROE di 1,2 punti.
Calcolare bene il BEP significa prima di tutto classificare correttamente i costi. La formula è semplice, costi fissi divisi per il margine di contribuzione percentuale, ma l’errore si annida nella riclassificazione: personale trattato come interamente fisso quando una quota segue i volumi, provvigioni e trasporti finiti tra i fissi, ammortamenti e oneri finanziari ignorati. Un esempio aiuta. Un’azienda con 1,8 milioni di costi fissi e un margine di contribuzione del 36% raggiunge il pareggio a 5 milioni di ricavi. Se però ha sottostimato di tre punti l’incidenza dei costi variabili, il margine scende al 33% e il pareggio sale a circa 5,45 milioni: 450.000 euro di fatturato in più da trovare, che nessuno aveva messo a budget. Accanto al BEP economico va poi letto quello finanziario, che aggiunge le quote capitale dei finanziamenti, le imposte e gli investimenti previsti, perché si può chiudere in utile e restare senza cassa.
Il BEP è un parametro vivo perché cambiano i suoi ingredienti. Un rinnovo contrattuale sposta i costi fissi, un rincaro delle materie prime o una politica di sconti erode il margine, un diverso mix di prodotti cambia la media. Per questo va ricalcolato e confrontato a ogni chiusura mensile, su un bilancino di periodo attendibile. Il confronto tra ricavi progressivi e ricavi di pareggio, distribuiti secondo la stagionalità reale dell’azienda e non per semplici dodicesimi, dice tre cose essenziali: se siamo in linea, se abbiamo un deficit da colmare e di quanto, se abbiamo già superato il traguardo. Il margine di sicurezza, cioè la distanza percentuale tra fatturato e pareggio, misura quanta pioggia l’azienda può sopportare prima di andare sott’acqua. La proiezione dei mesi restanti, infine, trasforma il dato contabile in una previsione: a settembre non si guarda più soltanto dove siamo, ma verso quale chiusura d’esercizio stiamo navigando, con il tempo ancora sufficiente per correggere la rotta su prezzi, costi o volumi.
Un numero, però, non è una strategia. Il BEP indica la soglia minima di equilibrio economico, non dice se la rotta è quella giusta. Il monitoraggio mensile deve raccordarsi con il Programma di Orientamento Strategico (POS), il metodo con cui accompagniamo le imprese lungo quattro fasi: analisi, indirizzo, esecuzione e risultati. Il POS fissa obiettivi di medio periodo, investimenti e priorità commerciali; il BEP verifica mese per mese se quelle scelte reggono sul piano economico. Un investimento in nuova capacità produttiva alza i costi fissi e sposta in avanti il pareggio, e deciderlo senza misurarne l’effetto significa scommettere sul fatturato futuro senza conoscere la posta. Viceversa, un BEP che scende grazie a un margine migliore libera risorse per accelerare il piano. Strategia e controllo smettono così di essere funzioni separate e diventano una mappa condivisa tra proprietà e management.
C’è infine una ragione che riguarda direttamente chi siede nell’organo amministrativo. L’articolo 2086, secondo comma, del Codice civile, introdotto dal Codice della crisi d’impresa e dell’insolvenza (D.Lgs. 14/2019), impone all’imprenditore che opera in forma societaria di istituire assetti organizzativi, amministrativi e contabili adeguati, anche in funzione della rilevazione tempestiva della crisi. L’articolo 3 del Codice precisa che tali assetti devono consentire di rilevare gli squilibri economico-finanziari e di verificare la sostenibilità dei debiti e le prospettive di continuità almeno per i dodici mesi successivi. Un BEP mensile, collegato a un previsionale di tesoreria, è esattamente uno di questi strumenti. La giurisprudenza ha ormai chiarito che la mancata adozione di assetti adeguati è una violazione gestoria non coperta dalla business judgment rule e può esporre gli amministratori a responsabilità civile e penale. Eppure, secondo l’Osservatorio Unioncamere, solo il 3,5% delle imprese ha dichiarato nella nota integrativa dei bilanci 2023 di aver istituito assetti adeguati.
Le conseguenze si vedono quando la crisi arriva. Nel 2025 le istanze di composizione negoziata sono state 1.776, il 69% in più delle 1.048 del 2024, ma il tasso di successo resta intorno a un’impresa su cinque. Le cause degli insuccessi sono eloquenti: nel 53% dei casi falliscono le trattative, nel 33% mancano le prospettive di risanamento e solo il 35% delle imprese che presentano l’istanza ha compilato il test pratico di autodiagnosi. Nelle crisi la risorsa davvero scarsa non è la finanza, è il tempo, e il tempo si guadagna soltanto vedendo prima.
Monitorare il punto di pareggio a ogni chiusura mese non è quindi un esercizio contabile. È il modo più semplice e concreto per sapere, ogni trenta giorni, se l’azienda sta andando dove ha deciso di andare. Per l’imprenditore significa decidere su dati veri; per gli amministratori significa poter dimostrare, carte alla mano, di aver vigilato. In entrambi i casi, a fine anno, nessuna sorpresa.
Fonti
Cerved, Osservatorio Procedure e Liquidazioni, aprile 2025 (dati 2024) e anticipazioni primo trimestre 2025, cerved.com
Cerved, Osservatorio Bilanci 2025, luglio 2026 (sintesi Teleborsa, 31 luglio 2026)
Unioncamere, Osservatorio sulla crisi d’impresa, quarta edizione, marzo 2026, unioncamere.gov.it
Camera Arbitrale di Milano, Dati annuali 2025 sulla composizione negoziata della crisi, aprile 2026, camera-arbitrale.it
Unioncamere, dati sulla composizione negoziata aggiornati al 10 novembre 2025 (ripresi da ItaliaOggi, 10 febbraio 2026)
Codice civile, art. 2086, comma 2; D.Lgs. 12 gennaio 2019, n. 14, artt. 3 e 375
Crowe Bompani, La responsabilità degli amministratori in caso di mancata adozione di adeguati assetti, 14 novembre 2025
I contenuti pubblicati sul blog di Studio Simontacchi sono elaborati con il supporto di strumenti di intelligenza artificiale e sottoposti a revisione editoriale da parte dell’autore indicato in calce a ciascun articolo, che ne assume la responsabilità del contenuto.